平台补贴击穿名酒价格体系——即时零售是"救命稻草"还是"毒药"?
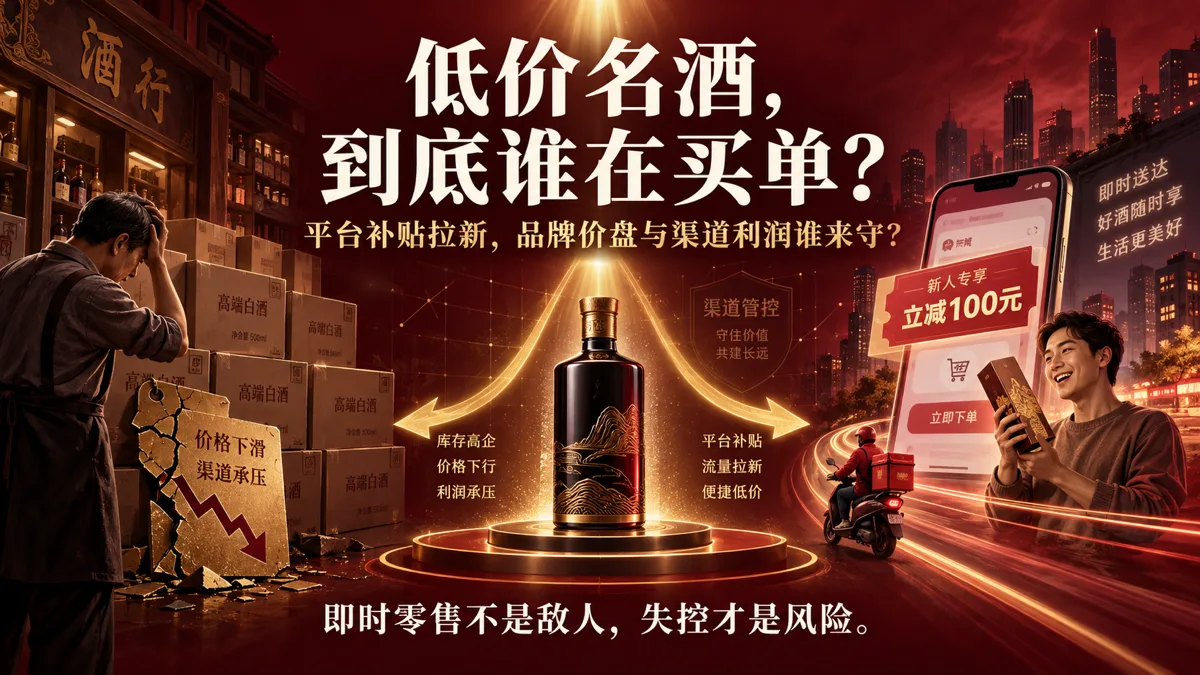
即时零售正在把名酒带入更低价、更快送达和更高透明度的竞争环境。平台补贴与流量策略可能扩大消费者触达,也可能冲击既有价格秩序、经销商利润与品牌溢价。本文讨论即时零售对名酒渠道的双重影响:它既可能成为触达新场景、沉淀用户数据的增长入口,也可能在缺乏授权、价格和分润治理时,放大窜货、倒挂与渠道冲突。关键不在于是否进入即时零售,而在于谁掌握产品数据、渠道规则与消费者关系。
凌晨一点,深圳南山。
你在手机上看见一瓶飞天茅台,页面显示 1499 元;30 分钟后,骑手敲门。
同一时间,隔壁烟酒店的老板正对着库存发呆。他的真实焦虑不一定来自某一个固定进货价,而来自资金占用、仓储、租金和价格倒挂叠加后的经营压力。用一句行业里常见的感叹来概括:我在等客户上门,客户在等外卖骑手。
这不是段子,而是酒水即时零售正在制造的渠道撕裂。
增长背后的暗流,不只是订单变多
“618”期间,低价名酒成为多个平台的引流商品。公开研报曾提到,2025 年美团闪购将 1499 元飞天茅台作为酒水品类的抢购引流商品;不同平台、不同区域和不同时间段的实际售价会变化。关于“白酒成交额增长 70 倍”“水晶剑低至 369 元”等市场传播口径,本文未找到一致的原始公开数据,因此不将其视为全行业确定事实。
但有一点已经很清楚:即时零售正在改变酒水的消费场景。
过去,买酒通常是计划性消费。要请客了,提前去烟酒店或超市拎两瓶。现在,凌晨想补酒、临时要送礼、朋友聚会酒不够,用户可以打开 App,下单后等待附近履约点配送。公开报道显示,美团闪购的酒水即时零售订单中,夜间消费占有较高比重;这正是传统线下门店普遍难以覆盖的时段。
平台可以说自己创造了增量场景,而不只是抢走存量订单。这一说法并非完全没有依据:夜间、临时和近场消费确实可能带来传统门店未能承接的新需求。
但问题在于,用户一旦习惯以更低价格、更快速度获得名酒,传统门店原有的客流、价格解释和服务关系都会被重新评估。消费者未必会再为同一产品支付显著更高的线下价格。消费习惯一旦形成,逆转成本很高。
“打假”的表面之下,是渠道定价权之争
当低价名酒不断出现在电商和即时零售页面上,头部酒企开始密集公布授权渠道和非授权店铺名单。
2025 年双11前后,茅台、五粮液、习酒、国台、水井坊等多家酒企发布消费者告知书或授权名单。五粮液首次公开点名 46 家非授权线上店铺,涉及抖音、京东、快手、美团、拼多多及天猫淘宝等平台。水井坊也公开了官方授权店铺信息,并提醒消费者关注非授权渠道可能带来的质量与权益风险。
这类行动当然与打假和消费者权益有关。非授权产品是否纳入官方追溯体系、来源是否清晰、售后是否可保障,都会影响消费者风险。
但只把它理解为打假并不完整。更深层的争夺是:谁有资格定义名酒的价格,谁承担渠道价格失序的成本。
一瓶名酒卖 1499 元还是卖 3000 元,差的不只是单瓶利润。高端白酒的价格还承载着稀缺感、礼赠价值、社交表达和品牌价值预期。当平台通过补贴、促销券或流量活动显著降低消费者支付价格时,受影响的不只是经销商的毛利,还有品牌长期建立的价值叙事。
即时零售对酒企因此像一把双刃剑。不做,用户、场景与订单可能流向竞争对手;做得失序,经销商利润和价格体系又可能承压。真正需要避免的不是进入平台,而是在缺乏规则的情况下进入平台。
谁在补贴,谁又在为补贴买单
低价名酒在平台中常常承担“流量钩子”的角色。
平台可能通过补贴、优惠券、促销活动或联合营销来降低部分高关注名酒的到手价。具体补贴金额、成本承担比例与单瓶利润结构,通常不公开,且会随着平台、品牌、区域、活动和供货来源而变化。因此,“每瓶补贴 100 到 200 元”等说法应视为市场测算,而非可普遍套用的事实。
平台之所以愿意承受部分名酒促销成本,是因为名酒可以拉新、提高访问频次,并带动零食、饮料、日用品等商品的连带购买。名酒本身不一定需要成为单笔订单的主要利润来源,它可以承担用户获取和消费习惯培养的功能。
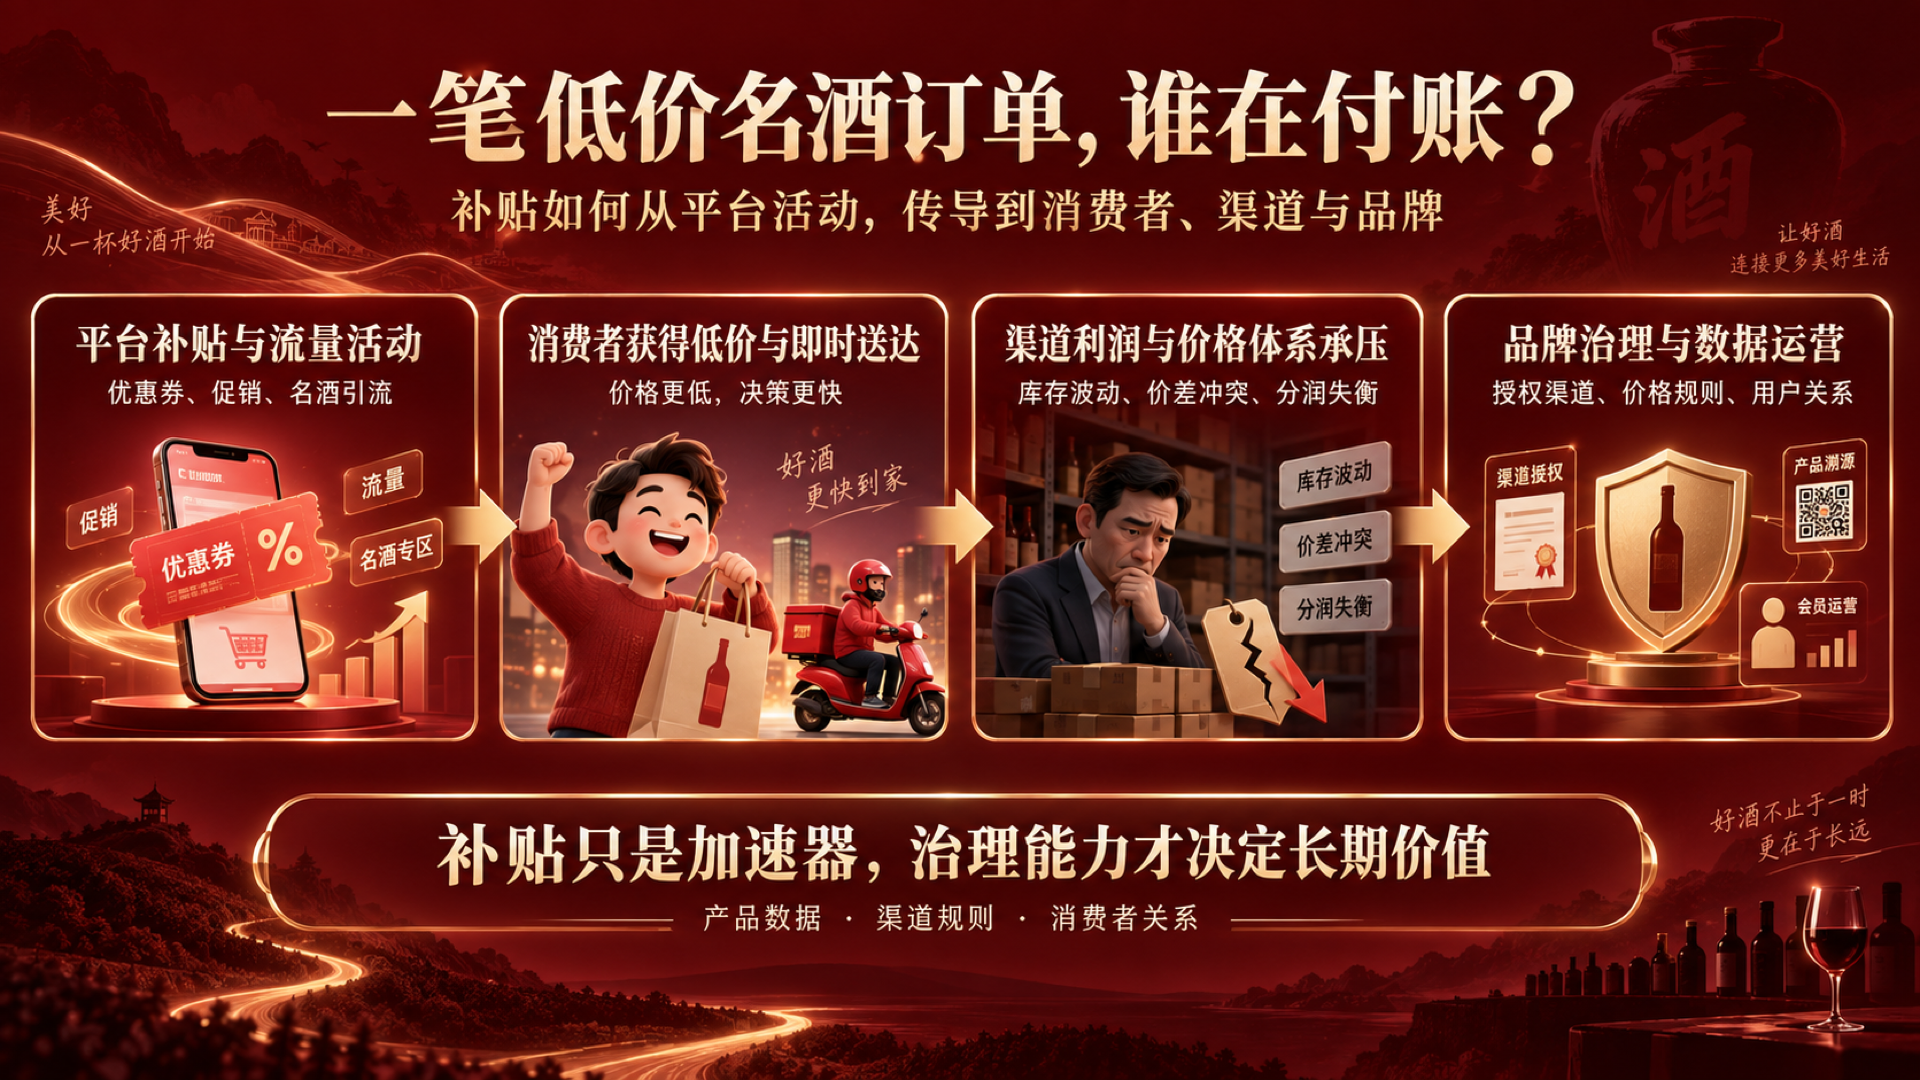
短期内,消费者可能获得更低价格;平台可能获得更多用户和交易频次;品牌则获得更大的线上曝光。成本并不会消失,只会以不同方式分摊。
经销商通常承受最直接的经营压力:库存价值波动、老客户迁移、区域价格解释困难,以及线上线下渠道之间的利益冲突。对酒企而言,长期成本则可能体现为品牌溢价被削弱、渠道信心下降和价格规则失去约束。
平台烧的是获客和使用习惯的成本;品牌与渠道承担的,则可能是价格体系和利润预期的成本。两种成本的时间表并不相同。
没有完美答案,只有三条正在试探的路
行业没有一套适用于所有酒企的标准答案,但可以看到三类常见路径。
第一种,酒企自建直连渠道。 五粮液设有官方商城和新零售平台,茅台拥有 i 茅台等数字化触点。优点很直接:价格、授权渠道和消费者数据更容易掌握在品牌手中。难点也明显:配送仍需依赖外部履约能力,用户流量和使用习惯也不能靠一个官方 App 自动建立。
第二种,与平台协商规则后合作。 可以只让部分标准化产品承担引流任务,尽量避免与线下核心高端产品正面冲突;也可以按城市、授权门店、库存和价格带制定不同策略。问题在于,平台货架并不缺替代商品,品牌之间的供给竞争会削弱单个品牌的谈判空间。规则能否执行,取决于双方是否都愿意为长期秩序让渡短期销量。
第三种,开发即时零售专供产品。 通过不同规格、包装、组合或饮用场景,降低与线下主力 SKU 的直接可比性。啤酒行业已经有较多尝试;白酒能否复制,仍取决于消费者是否认可新规格在自饮、轻饮或即时场景中的价值。
三条路径都卡在同一个地方:技术不是唯一难题,成本也不是唯一难题。真正难的是决心与治理。
酒企不必再把问题简化为“要不要拥抱即时零售”。用户在深夜打开 App 购买酒水,这件事并不以某一家酒企的意志为转移。真正的区别是:那瓶酒是从品牌可见、可控的官方渠道售出,还是从品牌无法识别的灰色链路售出。
即时零售既不是酒企的敌人,也不是无条件的朋友。它是一种新的渠道物种。不能拒绝它,也不能无边界地拥抱它。
谁的数据跑在谁的管道里,谁掌握定价规则,谁拥有用户关系——这三件事才是这场博弈的终局。
补贴只是加速器。没有补贴,场景迁移与渠道数字化也会继续发生,只是节奏可能慢一些。