别只转发政策原文:这份意见真正改写的是"谁能留在牌桌上"
老李的周末
九月第一周的周末,河南周口做白酒代理的老李盯着手机看了很久。他把那份《关于推动历史经典产业高质量发展的意见》转到了自己的业务群里,配了一句话:"国家支持,好事。"话发出去,他自己心里却是空的。他手里压着六个品牌的代理权,其中三个是年销售三千万上下的区域酒厂。这份文件里"到2028年培育50家百亿规模龙头企业"那行字,他读了三遍。
政策文件的原文被反复转发,解读文章也铺了一层。绝大多数解读站在酒企的位置上讲一件事:怎么借这股东风升级。但很少有人替老李这样的经销商回答一句:这份文件落地之后,我手上这些品牌会变成什么。
一、文件里那句"分类培育",其实是三道闸门
先看事实。9月7日,六部门联合印发这份意见,包括工业和信息化部、人力资源社会保障部、农业农村部、商务部、文化和旅游部、市场监管总局。酿造与丝绸、茶叶、瓷器、中药、工艺美术、文房四宝并列,被纳入历史经典产业范畴[1]。文件提出到2028年培育50家百亿规模龙头企业、塑造100个中国消费名品、打造若干千亿级规模特色产业集群;到2030年,培育形成一批世界一流企业和知名品牌[1]。
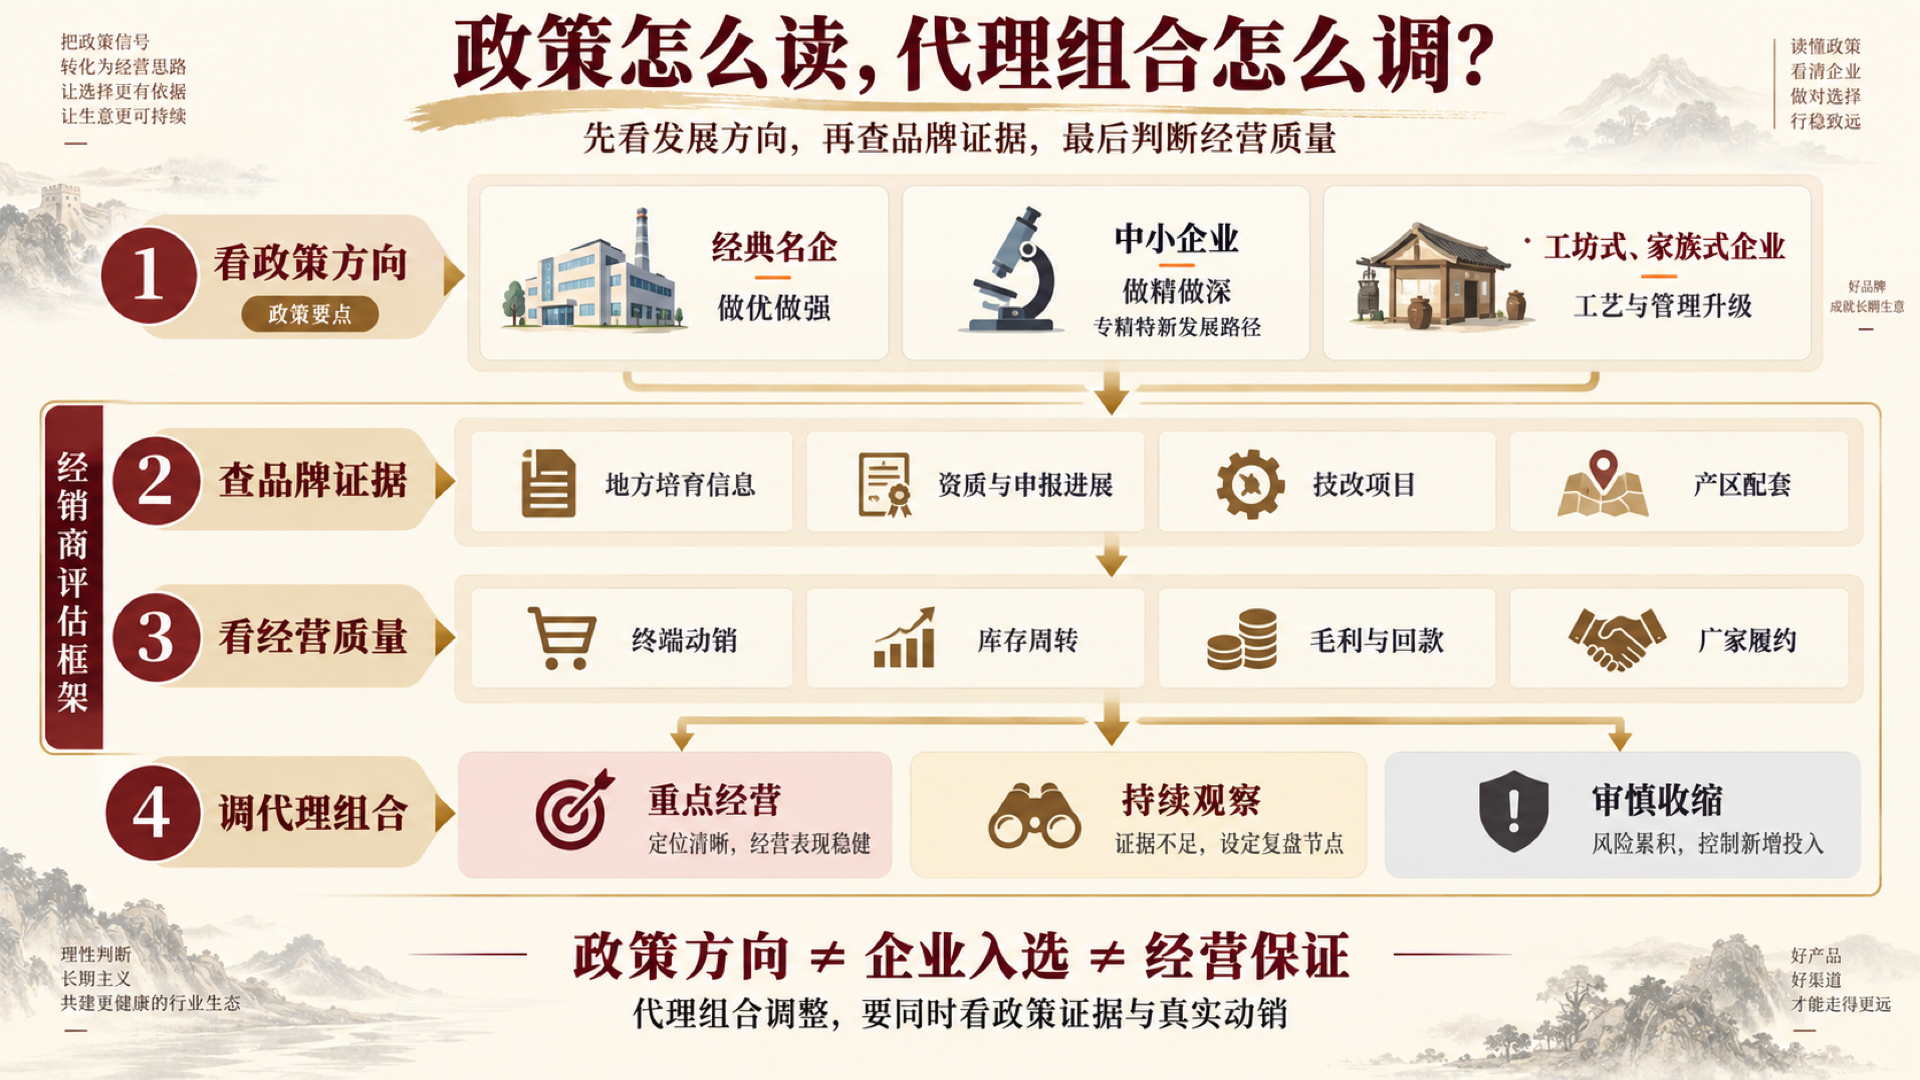
这些数字被引用得最多,也最容易被读成纯粹的利好。但真正的机制藏在配套表述里。文件在"加快企业分类培育"这一条上写得很清楚,指向的是龙头企业、专精特新企业、老字号工坊分属不同赛道。龙头瞄准百亿与世界一流,专精特新深耕细分,家族作坊和地方老字号不盲目追规模,重点打磨工艺[2]。
我们的判断是:这不是三句并列的鼓励,而是三道方向不同的闸门。一旦某家酒企被划进了某条赛道,它获得资源的方式、被要求的动作、被允许的价格带,都会跟着这条赛道的规则走。而闸门之外的位置,是不存在的。
把这句话翻译成老李能听懂的版本:他手上那三个年销售额三千万、既够不上百亿门槛、也不属于受保护老字号的品牌,就处在最尴尬的缝里。它们既没有资格被政策资源优先托举,又不像老字号工坊那样因为文化传承价值被明确保护。这类品牌未来的处境,不是慢慢萎缩,是在资源被定向抽走之后快速失去市场支撑。
还有一个更值得注意的细节。文件明确"加快产业智能化升级",提出编制人工智能赋能历史经典产业实施指南,支持优势产区探索建设产业大脑。同时要求构建涵盖配方、纹样、工艺等参数的高质量数据集[2]。这类资源只会投向被列入培育名单的主体。产区与产区的差距、酒企与酒企的差距,会在数据能力这一层被再次放大。老李代理的品牌能不能拿到这套支持,直接决定了三年后它还在不在货架上。
二、一个以前没出现过的变化:这轮淘汰带着政策资源出手
白酒行业出清不是新鲜事。过去几年,中小酒企的退场一直在发生,速度由市场决定:卖不动、资金链断,自然关门。经销商对这类节奏心里有数,通常靠"再等等看"就能拖过去。看半年报的数据就更清楚,21家白酒上市公司上半年合计营收2004.41亿元,同比下降约6.65%,13家营收净利双降[3];行业里74.8%的受访酒企营业额萎缩,56.6%的经销商反映价格倒挂同比加剧[4]。
反差出现在这里。当资源开始向分类赛道集中,淘汰就不再完全由市场节奏决定。被划入培育名单的企业有专项支持、有产区配套、有政策倾斜,能扛更久、调价更有底气;而那些既进不了名单、又没有老字号身份的企业,面对的是一把加速的筛子。同一时间,全国多地经销商已经在做同一件事,主动砍掉合作品牌,聚焦少数有消费基础的产品[5]。郑州一位做了十二年白酒代理的商贸公司负责人,把代理品牌从近十家收缩到五个[5]。这个动作比任何分析都诚实:渠道在用脚投票,而政策信号只是让这个过程更快了。
对老李的直接影响很具体。他手上三个区域品牌的代理权,是过去八年一点点积累起来的,这几年它们贡献了他利润里比较厚的那一块。如果这些品牌在未来两年内加速出清,他失去的不只是销售流水,还有已经投进去的渠道建设、终端客情和仓库里那批还没卖完的货。更麻烦的是,代理权收缩和库存出清不会同步。品牌掉队的速度,往往快过他清货的速度。
三、三条路,但只有一条能提前走
面对这个局面,经销商的应对方式大致分三类。
第一种是继续广撒网,靠多品牌分散风险。这在增量年代是对的,品牌越多,机会越多。但在资源被定向分配的环境下,这种配置的缺陷开始显现:手里品牌越多,踩中掉队品牌的概率就越高,而资金和人员被摊薄之后,任何一个品牌出问题都腾不出手去救。
第二种是赌一家,把全部资源压在自己最看好的一支上。这种打法在顺周期里确实能放大收益。但在分类赛道已经划定的前提下,赌错的成本变得难以承受:如果这家企业恰好落在两个梯队之间的缝里,代理商就是直接承受方。
真正能提前走的是第三种:把代理组合按照政策梯队重新排布。这不是简单收缩品牌数量,而是做一次结构性的重新配置。哪些品牌属于被明确托举的第一梯队,可以作为长期基本盘;哪些品牌有清晰的文化传承定位,能在老字号赛道里找到位置;哪些品牌两头都不占,就该在未来一年里逐步降低打款规模、加快库存出清,把腾出来的资金和精力投向真正有政策支撑的方向。
做这个判断需要的信息,恰恰是过去经销商最不擅长的部分。判断一个品牌的动销好不好,靠跑终端、靠客情、靠看库存,这些是老李们的看家本领。但判断一个品牌会不会被政策加速淘汰,需要看的是它的产能规模、产区位置、有没有被列入地方培育名单、有没有拿到智能化改造的资源。这些信息散落在政策文件、产区通报和行业公告里,不在酒桌上传。
渠道的信息优势正在换赛道。以前赢在知道谁的货好卖,现在还要赢在知道谁会被留下。
抬头看路的收益
老话讲,人无远虑,必有近忧。过去几年渠道过得太苦,很多人只盯着手里这批货什么时候出完,顾不上抬头看路。但在政策明确划定梯队的年份,抬头看路的收益,可能比低头清货更高。
回到老李。他在群里发完那句话之后,又点开了那份文件,这次看的是"加快企业分类培育"那一段。他给一个合作了六年的酒厂老板发了条消息,问的不是今年的任务量,而是一个以前从没问过的句子:你们厂,是往哪个方向报的。
这些问题,可能比中秋能卖多少酒更重要。行业调整进入第三年,风向已经在变,而这一次改变方向的不只是市场,还有一份写明了梯队的文件。老李能不能读懂它,决定了三年后他手上还剩下什么。有句话说得好:水退的时候,才知道谁在裸泳。渠道也一样,行情好的时候看不出区别,行情一变,选对了赛道的人和选错了的人,立刻就分开了。
参考文献
[1] 《六部门发文推动历史经典产业高质量发展》,中国政府网(新华社),2026年9月7日,https://www.gov.cn/lianbo/202609/content_7080328.htm
[2] 《六部门重磅发文!政策红利释放!酒业如何突围?》,网易/酒通社,2026年9月8日,https://www.163.com/dy/article/L6A2AKC00556C3HT.html
[3] 《21家半年报拼出的白酒棋局:营收降6.64% 行业从压货切向控量挺价》,腾讯网,2026年9月8日,https://new.qq.com/rain/a/20260908A03NZF00
[4] 《从这一系列数据,看2026白酒半年报中的结构性变化》,同花顺财经,2026年9月3日,https://news.10jqka.com.cn/field/20260903/679563651.shtml
[5] 《白酒"攻守道":经销商主动砍品牌,酒企控货为保价》,大河财立方,2026年9月8日,https://www.dahecube.com/article.html?artid=286159